Saltar al contenido
LifeBook Group

This insurance information is currently available in Spanish.

LIFEBOOK GROUP · PROTECCION CON PROPOSITO

Nuestros seguros.
Protección para lo que más importa.

Tu salud. Tu familia. Tus ingresos. Tu futuro.

En LifeBook Group creemos que una protección inteligente comienza por comprender tus necesidades. Te ofrecemos orientación personalizada para conocer opciones, comparar alternativas y tomar decisiones informadas.

ORIENTACION PERSONALIZADA

Descubre tus opciones.

Selecciona una protección para conocer qué busca cubrir, cómo funciona en términos generales y qué condiciones conviene revisar.

Imágenes de carácter ilustrativo.

Seguro de Salud / Obamacare (ACA)

Tu salud merece atención. Tu familia merece tranquilidad.

Protección médica y maternidad para las distintas etapas de la familia.

CONOCER ESTA PROTECCION : Seguro de Salud / Obamacare (ACA)

Qué es y para qué sirve

El seguro médico individual o familiar permite acceder a servicios de salud cubiertos conforme a los términos de un plan. En el Mercado de Seguros Médicos (Marketplace) es posible comparar alternativas por prima, deducible, red de proveedores, medicamentos y costos compartidos. Las ayudas económicas dependen de la elegibilidad y de las reglas aplicables; no se garantizan subsidios ni primas gratuitas.

Cómo funciona y para quién puede servir

Los planes del Marketplace incluyen categorías de beneficios esenciales, entre ellas atención ambulatoria, urgencias, hospitalización, medicamentos, servicios preventivos, salud mental, atención durante el embarazo, maternidad y cuidados del recién nacido. El costo que realmente paga una familia depende del plan, de los servicios utilizados y de las reglas de la red. La cobertura dental y visual para adultos no es un beneficio esencial universal.

Puede ser una opción para quienes necesitan cobertura individual o familiar y cumplen los requisitos del Mercado. Además de la prima mensual, revisa el deducible, los copagos y el máximo de gastos de bolsillo aplicable. Algunas personas pueden recibir ayuda económica según su elegibilidad.

Beneficios y usos que puedes evaluar

  • Comparación de planes según médicos, centros y medicamentos que utiliza la familia.
  • Información sobre servicios preventivos, hospitalización, urgencias y maternidad sujetos a costos y reglas del plan.
  • Revisión de primas y posible elegibilidad para créditos fiscales y períodos especiales de inscripción.

Ejemplo educativo

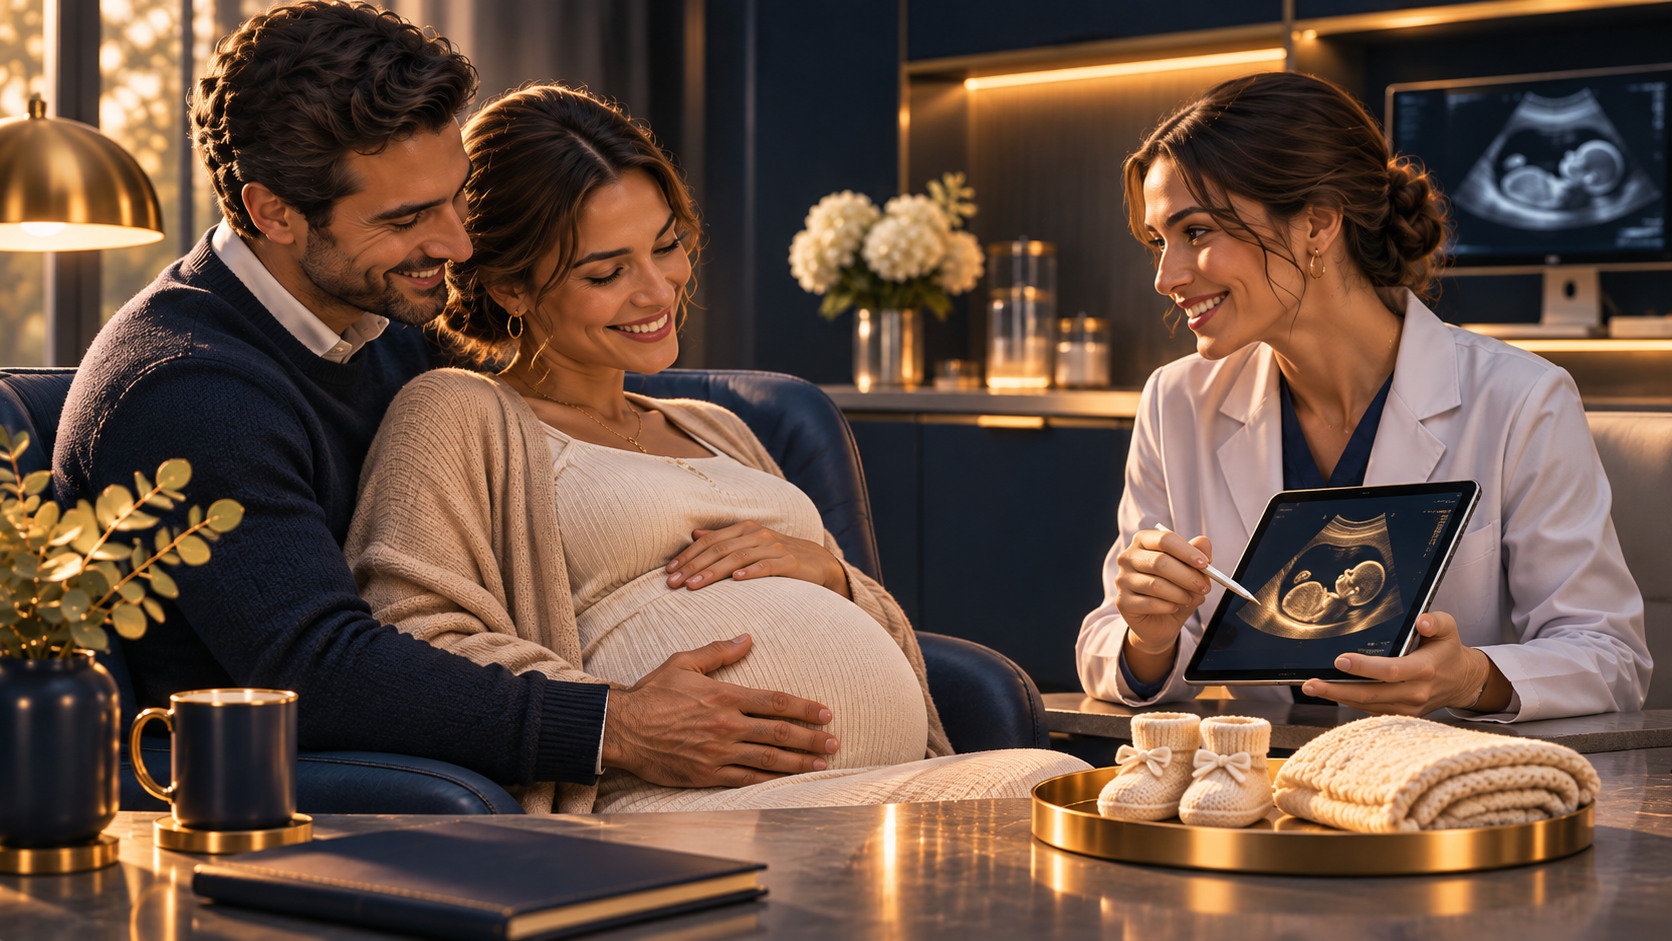
Una familia que planea tener un bebé puede comparar la red obstétrica, los hospitales de parto, el deducible y los costos de maternidad antes de seleccionar un plan. La fotografía de maternidad ilustra esta necesidad; no constituye una promesa de acceso a un médico u hospital determinados.

Diferencias y límites

A diferencia de una póliza complementaria que paga una suma definida por ciertos eventos, el seguro médico cubre servicios sujetos al contrato, redes y costos compartidos.

Es cobertura médica, no un programa de descuentos ni una póliza de indemnización fija. La red de médicos, la lista de medicamentos, los períodos de inscripción y la ayuda disponible se deben comprobar para cada caso.

Qué revisar antes de contratar

  • Prima mensual y costo anual esperado.
  • Deducible, copago, coseguro y máximo de gasto de bolsillo.
  • Red de médicos y hospitales; formulario de medicamentos.
  • Elegibilidad, fechas de inscripción y documentación del hogar.

Preguntas para tu asesor

  • Mis médicos, hospitales y medicamentos están en el plan?
  • Cuánto pagaría de prima y qué gastos tendría al recibir atención?
  • Qué opciones de ayuda económica e inscripción corresponden a mi situación?

Preguntas frecuentes

La maternidad está contemplada en el Marketplace?
Sí, la atención de maternidad y del recién nacido está entre las categorías de beneficios esenciales; los costos y servicios concretos dependen del plan.

Todos los planes incluyen dental y visión para adultos?
No. La atención pediátrica dental y visual tiene reglas distintas; hay que revisar si el plan ofrece beneficios para adultos.
CONOCER MIS OPCIONES DE SALUD · 305-305-9248

Medicare

Una nueva etapa merece decisiones bien informadas.

Compara las partes de Medicare y revisa tus opciones con información.

CONOCER ESTA PROTECCION : Medicare

Qué es y para qué sirve

Medicare es el programa federal de seguro de salud para personas elegibles, principalmente a partir de los 65 años y también para algunas personas menores con determinadas condiciones. No es un único plan comercial: incluye partes y modalidades con funciones diferentes.

Cómo funciona y para quién puede servir

La Parte A se relaciona con la atención hospitalaria; la Parte B, con servicios médicos y ambulatorios; la Parte D, con medicamentos. Medicare Advantage (Parte C) ofrece una alternativa privada aprobada por Medicare; Medigap puede ayudar con ciertos costos compartidos de Medicare Original. La compatibilidad y los períodos de inscripción deben revisarse con cuidado.

Una persona elegible puede evaluar Medicare Original y, si corresponde, cobertura de medicamentos de la Parte D y un suplemento Medigap. Otra alternativa es un plan Medicare Advantage que proporciona los beneficios de las Partes A y B; muchos incluyen cobertura de medicamentos.

Beneficios y usos que puedes evaluar

  • Comprender las diferencias entre Medicare Original, Advantage, medicamentos y Medigap.
  • Revisar médicos, medicamentos, primas, deducibles y gastos de bolsillo.
  • Identificar los períodos de inscripción que corresponden a la situación de cada persona.

Ejemplo educativo

Una persona próxima a cumplir 65 años puede comparar si sus médicos participan en determinadas redes y cómo accede a los medicamentos que utiliza antes de elegir una alternativa.

Diferencias y límites

LifeBook Group no es Medicare ni una entidad gubernamental. La disponibilidad de asesoría o comercialización debe respetar las licencias, autorizaciones y las reglas aplicables.

Medigap ayuda con determinados costos de Medicare Original; no funciona como suplemento para los copagos de un plan Advantage. Redes, primas, medicamentos, elegibilidad y períodos de inscripción varían. La orientación depende de las opciones que podamos ofrecer y de las autorizaciones aplicables.

Qué revisar antes de contratar

  • Elegibilidad individual y fechas de inscripción.
  • Proveedores y medicamentos; copagos y máximos aplicables.
  • Condiciones y redes de los planes privados según ubicación.

Preguntas para tu asesor

  • Mis médicos y medicamentos están incluidos en la alternativa que estoy considerando?
  • Qué costos, períodos de inscripción y restricciones debo comparar?

Preguntas frecuentes

Medicare Advantage y Medicare Original son lo mismo?
No. Son dos maneras diferentes de recibir la cobertura de Medicare, con reglas y costos que pueden variar.

Todos los planes privados tienen los mismos médicos?
No. Hay que revisar redes y condiciones particulares.

QUIERO ORIENTACION SOBRE MEDICARE · 305-305-9248

Seguro de Vida

El amor también se demuestra protegiendo el futuro de quienes amas.

Una decisión presente para proteger el futuro de quienes dependen de ti.

CONOCER ESTA PROTECCION : Seguro de Vida

Qué es y para qué sirve

El seguro de vida establece un beneficio para los beneficiarios designados si ocurre un fallecimiento cubierto mientras la póliza se encuentra vigente. Puede servir como parte de una estrategia para reemplazar ingresos, atender deudas o dar continuidad a los proyectos familiares.

Cómo funciona y para quién puede servir

Las condiciones varían según el tipo de póliza. Algunas ofrecen protección por un período definido y otras están diseñadas para mantenerse a largo plazo, sujetas a pago de primas, emisión y condiciones contractuales. El monto, las exclusiones y cualquier característica adicional deben revisarse antes de contratar.

Se solicita una cobertura y se pagan las primas acordadas. Puede interesar a quien desea proteger a personas que dependen de sus ingresos o dejar recursos para necesidades futuras. El pago y sus condiciones se rigen por la póliza.

Beneficios y usos que puedes evaluar

  • Considerar las necesidades económicas de hijos, cónyuge u otros dependientes.
  • Planificar obligaciones como vivienda, estudios y gastos familiares.
  • Designar y revisar beneficiarios de forma expresa.

Ejemplo educativo

Una familia con hijos pequeños puede calcular cuántos años necesitaría respaldo económico si faltara uno de sus proveedores y evaluar una suma asegurada acorde con esa necesidad.

Diferencias y límites

No es una cuenta de ahorros ni una garantía de rendimientos. Se diferencia de los seguros por incapacidad porque su evento principal es el fallecimiento cubierto.

La cobertura temporal protege durante el plazo contratado; algunas pólizas permanentes pueden incluir valor en efectivo. No todas lo acumulan. La aceptación, el costo, la duración, las exclusiones y la continuidad de la cobertura dependen del contrato.

Qué revisar antes de contratar

  • Monto y duración de protección.
  • Tipo de prima y posibilidad de cambios contractuales.
  • Beneficiarios y condiciones de actualización.
  • Requisitos de emisión, exclusiones y condiciones de vigencia.

Preguntas para tu asesor

  • Qué monto y duración responden a las necesidades de mi familia?
  • Cómo se determinan las primas, quiénes son los beneficiarios y qué condiciones pueden limitar el pago?

Preguntas frecuentes

El beneficio se paga automáticamente ante cualquier fallecimiento?
Está sujeto a los términos, condiciones y exclusiones de la póliza.

Puedo revisar mis beneficiarios?
En general, se pueden solicitar cambios conforme a las reglas del contrato y del asegurador.

PROTEGER EL FUTURO DE MI FAMILIA · 305-305-9248

Seguro de Gastos Finales

Pensar en el mañana también es un acto de responsabilidad.

Preparar el futuro también es una forma de cuidar a la familia.

CONOCER ESTA PROTECCION : Seguro de Gastos Finales

Qué es y para qué sirve

La protección de gastos finales suele estructurarse mediante una póliza de vida pensada para ayudar a los beneficiarios con gastos funerarios y otras obligaciones económicas después de un fallecimiento cubierto.

Cómo funciona y para quién puede servir

La familia recibe el beneficio asegurado conforme a las condiciones del contrato y a la designación de beneficiarios. Algunos productos pueden contener períodos de espera, beneficios graduados u otras restricciones según el plan y el proceso de emisión; no debe suponerse que todos pagan el monto completo desde el primer día.

Generalmente se estructura mediante una póliza de vida. Si ocurre un fallecimiento cubierto, el beneficio se entrega conforme a la póliza y a la designación de beneficiarios. Puede ser útil para quien desea prever esos gastos sin dejar toda la carga a su familia.

Beneficios y usos que puedes evaluar

  • Planificación anticipada de gastos funerarios y compromisos familiares.
  • Elección de una suma asegurada basada en necesidades reales.
  • Organización de datos y beneficiarios para evitar decisiones improvisadas.

Ejemplo educativo

Una pareja de adultos mayores puede revisar si necesita un beneficio específico para gastos finales sin comprometer el presupuesto con una póliza mayor que su necesidad.

Diferencias y límites

Es una finalidad de protección de vida, no un seguro médico. La elección puede ser distinta a una póliza orientada a sustituir varios años de ingresos.

Es una finalidad frecuente de un seguro de vida, no una garantía de que todos los costos funerarios quedarán pagados. Según el contrato, pueden existir condiciones de aceptación, exclusiones o beneficios limitados durante un período inicial.

Qué revisar antes de contratar

  • Monto de beneficio y condiciones durante los primeros años.
  • Prima, continuidad y plazo de pagos.
  • Beneficiarios, documentación y exclusiones.

Preguntas para tu asesor

  • Qué monto se pagaría, a quién y bajo qué condiciones?
  • La póliza tiene períodos iniciales, exclusiones o primas que puedan cambiar?

Preguntas frecuentes

El beneficio solo puede utilizarse para servicios funerarios?
Depende del producto; muchas pólizas de vida pagan a beneficiarios y no restringen el gasto al funeral.

Existe un período inicial de beneficio limitado?
Puede existir en determinados productos; debe verificarse en el contrato concreto.

CONOCER PROTECCION DE GASTOS FINALES · 305-305-9248

Seguros Complementarios

Prepara tu protección para lo inesperado.

Alternativas que pueden complementar la planificación de tu familia.

CONOCER ESTA PROTECCION : Seguros Complementarios

Qué es y para qué sirve

Es una categoría que reúne distintas pólizas diseñadas para aportar beneficios ante eventos específicos, como accidentes, hospitalización o ciertos diagnósticos. Busca complementar la planificación financiera frente a gastos que pueden acompañar una situación cubierta.

Cómo funciona y para quién puede servir

Según la póliza, un evento o servicio definido puede generar un beneficio fijo o calculado conforme al contrato. Puede interesar a quien ya tiene o está evaluando cobertura médica y desea revisar sus posibles gastos de bolsillo.

Beneficios y usos que puedes evaluar

  • Comparar beneficios para accidentes, hospitalización o diagnósticos definidos.
  • Revisar si el beneficio se paga por evento y cómo puede ayudar con gastos relacionados.
  • Identificar límites y posibles coberturas duplicadas antes de decidir.

Diferencias y límites

Esta tarjeta agrupa las alternativas explicadas más abajo; no representa una póliza adicional obligatoria. Un seguro complementario no sustituye la cobertura médica integral y no promete pagar todos los gastos. Las coberturas pueden coincidir y deben compararse.

Preguntas para tu asesor

  • Qué evento activa cada beneficio y a quién se paga?
  • Hay coberturas repetidas, límites, exclusiones o esperas que deba conocer?

Ejemplo educativo

Una familia con cobertura médica revisa qué gastos podría afrontar tras una hospitalización o una lesión. Compara si un beneficio complementario disponible responde a esa necesidad y evita contratar coberturas duplicadas sin comprenderlas.

Preguntas frecuentes

Reemplazan el seguro médico principal?
No. Estas pólizas cubren eventos o beneficios limitados y no sustituyen una cobertura médica integral.

Todos los seguros complementarios pagan de la misma manera?
No. Algunos prevén pagos fijos por eventos definidos y otros funcionan de otra forma. Revisa el contrato y a quién se paga.

EXPLORAR PROTECCION COMPLEMENTARIA · 305-305-9248

Protector de Accidentes

Un accidente puede ocurrir en segundos. Sus consecuencias pueden durar mucho más.

Un accidente puede ser inesperado; la planificación financiera no tiene por qué serlo.

CONOCER ESTA PROTECCION : Protector de Accidentes

Qué es y para qué sirve

El seguro complementario de accidentes puede pagar cantidades definidas por lesiones, atenciones o procedimientos relacionados con un accidente cubierto. Es independiente del seguro médico y busca aportar recursos ante gastos no previstos.

Cómo funciona y para quién puede servir

El beneficio puede depender del tipo de lesión o servicio y de una tabla contractual. Entre los ejemplos documentados en diferentes líneas comerciales se encuentran urgencias, ambulancias, fracturas, hospitalización y seguimiento, pero no debe interpretarse que todos están incluidos en cada póliza.

El contrato identifica los eventos y el beneficio correspondiente. Según la opción, pueden contemplarse atención de emergencia, fracturas u hospitalización. Puede ser útil para personas o familias que desean revisar cómo enfrentar costos tras una lesión.

Beneficios y usos que puedes evaluar

  • Posibles pagos por atención inicial y ciertos tratamientos de lesiones cubiertas.
  • Apoyo frente a deducibles, copagos y gastos familiares no médicos, cuando el beneficio se paga en efectivo.
  • Revisión de opciones individuales y familiares cuando el producto las permita.

Ejemplo educativo

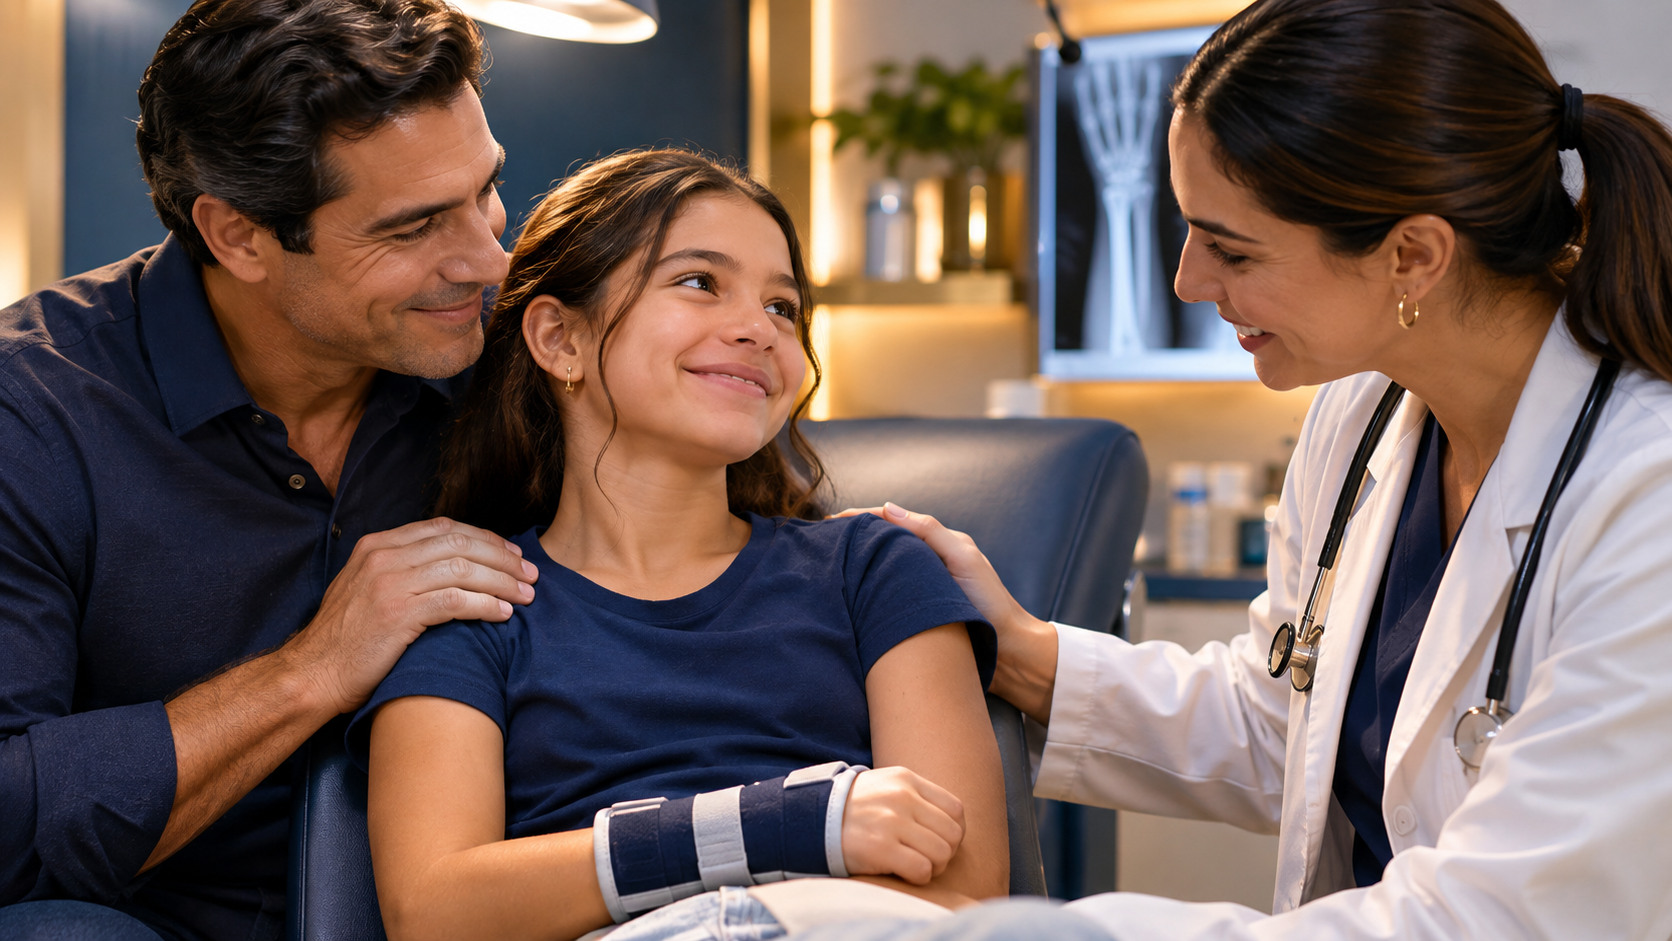
Después de una caída con una lesión de muñeca, una persona puede necesitar urgencias, imágenes diagnósticas y seguimiento. Los beneficios dependen de la tabla del plan y de la documentación del evento.

Diferencias y límites

El seguro médico paga o administra servicios cubiertos; una póliza de accidentes puede pagar beneficios específicos. No sustituye un seguro médico integral.

Un beneficio por accidente no equivale a pagar la totalidad de una factura médica ni a cubrir cualquier enfermedad. Los plazos para recibir tratamiento, los máximos, las causas excluidas y la documentación de la reclamación dependen de la póliza.

Qué revisar antes de contratar

  • Definición de accidente cubierto y período para presentar reclamaciones.
  • Tabla de beneficios, límites por evento y frecuencia.
  • Exclusiones, edades, actividades y elegibilidad.

Preguntas para tu asesor

  • Qué lesiones y tratamientos están cubiertos y en qué plazo?
  • Qué documentos necesito para reclamar y cuáles son los límites y exclusiones?

Preguntas frecuentes

Cubre cualquier lesión?
No. Solo las lesiones, circunstancias y servicios definidos en la póliza.

Puedo conservar mi seguro médico?
Sí, las pólizas complementarias se plantean para funcionar junto con la cobertura médica, de acuerdo con sus reglas.

QUIERO PROTEGERME ANTE ACCIDENTES · 305-305-9248

Protector de Cáncer

Cuando la salud enfrenta un desafío, la economía familiar también necesita protección.

Apoyo financiero para afrontar determinados eventos durante un proceso de atención.

CONOCER ESTA PROTECCION : Protector de Cáncer

Qué es y para qué sirve

Las pólizas complementarias de cáncer pueden reconocer beneficios al producirse un diagnóstico cubierto o determinadas atenciones relacionadas con la enfermedad. Algunas modalidades contemplan suma global y otras tablas de beneficios por servicios o tratamientos.

Cómo funciona y para quién puede servir

Según el producto, las fuentes muestran categorías como diagnóstico inicial, internación, medicamentos prescritos, cirugía, radioterapia o quimioterapia. Estos son ejemplos existentes en líneas específicas, no una lista universal de beneficios incluidos en cualquier póliza de cáncer.

Los beneficios se solicitan cuando ocurre un evento cubierto y se cumplen los requisitos de la póliza. Puede ser una alternativa para quien desea revisar el impacto económico que un diagnóstico de cáncer tendría en su hogar.

Beneficios y usos que puedes evaluar

  • Revisar protección financiera más allá de la cobertura médica ordinaria.
  • Comparar modalidad de suma global frente a beneficios por eventos o tratamientos.
  • Consultar si existen beneficios opcionales o restricciones adicionales.

Ejemplo educativo

Una persona necesita desplazarse para ciertas sesiones de tratamiento. Algunas pólizas contemplan ayudas relacionadas con transporte o alojamiento, pero solo si ese beneficio aparece contratado.

Diferencias y límites

Una póliza de cáncer es específica para los eventos que define; una de enfermedades críticas puede abarcar otros diagnósticos. No se deben presentar como equivalentes.

Una póliza específica de cáncer no es igual a una de enfermedades críticas que contempla varios diagnósticos. El tipo de diagnóstico, los tratamientos elegibles, las condiciones preexistentes, los períodos de espera y los máximos pueden ser distintos.

Qué revisar antes de contratar

  • Definición exacta de cáncer y condiciones de primer diagnóstico.
  • Cobertura de tratamientos, recurrencia y límites por evento.
  • Esperas, antecedentes, preexistencias y exclusiones.

Preguntas para tu asesor

  • Qué diagnósticos y tratamientos están cubiertos y cómo se comprueban?
  • Existen esperas, exclusiones o condiciones para beneficios posteriores?

Preguntas frecuentes

Cubre todos los tratamientos contra el cáncer?
No se puede garantizar. Los pagos, tratamientos y límites dependen del contrato.

Sustituye un seguro médico?
No, se presenta como cobertura complementaria.

CONOCER LA PROTECCION CONTRA EL CANCER · 305-305-9248

Seguro de Enfermedades Críticas

La vida puede cambiar con un diagnóstico. Tu planificación puede marcar una diferencia.

Preparación económica para decisiones importantes ante diagnósticos graves.

CONOCER ESTA PROTECCION : Seguro de Enfermedades Críticas

Qué es y para qué sirve

Un seguro de enfermedades críticas puede reconocer un pago cuando se diagnostica una enfermedad o ocurre un evento expresamente cubierto conforme a definiciones médicas contractuales. Dependiendo del producto, el beneficio puede consistir en una suma global o en pagos específicos.

Cómo funciona y para quién puede servir

Las fuentes consultadas muestran distintas líneas que contemplan diagnósticos o eventos tales como ciertos infartos, accidentes cerebrovasculares y otras condiciones. Eso no significa que cualquier diagnóstico de gravedad esté cubierto: cada plan establece definiciones clínicas, exclusiones, posibles períodos de supervivencia o espera y restricciones.

Algunas pólizas pagan una suma por un diagnóstico cubierto; otras establecen reglas y beneficios diferentes. Puede ser útil para quien quiere evaluar una protección financiera frente a condiciones específicas, además de su seguro médico.

Beneficios y usos que puedes evaluar

  • Evaluar una suma de protección adicional frente a riesgos definidos.
  • Disponer de recursos para gastos de bolsillo o compromisos familiares si procede el pago.
  • Complementar, sin reemplazar, la cobertura médica.

Ejemplo educativo

Una persona recibe un diagnóstico cardiovascular serio. La póliza solo respondería si el evento cumple la descripción médica específica de una condición cubierta; no basta que el diagnóstico sea preocupante.

Diferencias y límites

Se distingue del seguro de cáncer, que puede centrarse en ese diagnóstico y/o su tratamiento. Algunas pólizas combinan ambos riesgos, pero debe verificarse el alcance.

Según la póliza, pueden contemplarse eventos como ataque cardíaco o accidente cerebrovascular; no se presume que cubra cualquier enfermedad ni que incluya cáncer. Deben revisarse definiciones, períodos de espera, preexistencias y condiciones de recurrencia.

Qué revisar antes de contratar

  • Lista exacta de enfermedades cubiertas y definiciones médicas.
  • Monto y tipo de beneficios, períodos de espera y supervivencia.
  • Restricciones por antecedentes o recurrencia.

Preguntas para tu asesor

  • Cuáles diagnósticos y definiciones médicas activa el pago?
  • Cómo funcionan las exclusiones, la espera y un diagnóstico posterior?

Preguntas frecuentes

Cualquier enfermedad grave genera un pago?
No. Debe estar nombrada y cumplir las condiciones de la póliza.

Es igual que un plan médico?
No. Es un respaldo complementario y no reemplaza el seguro de salud.

EXPLORAR ENFERMEDADES CRITICAS · 305-305-9248

Protector de Hospitalización

Estar hospitalizado puede representar más que una preocupación médica.

Cuando una hospitalización altera los planes, un respaldo adicional puede ayudar.

CONOCER ESTA PROTECCION : Protector de Hospitalización

Qué es y para qué sirve

El seguro de indemnización hospitalaria puede pagar una cantidad en efectivo al producirse una admisión, internación o evento hospitalario cubierto. El beneficio está definido en la póliza y no equivale necesariamente al importe de la factura del hospital.

Cómo funciona y para quién puede servir

Algunos planes establecen pagos por ingreso hospitalario o por días de confinamiento y otros incorporan beneficios adicionales. Las definiciones de admisión, hospitalización, observación, cuidados intensivos y rehabilitación pueden ser diferentes y determinar si procede un pago.

El beneficio puede fijarse por evento o por día, según la póliza y sus límites. Puede interesar a quien desea comparar apoyo adicional ante gastos que una hospitalización pueda ocasionar.

Beneficios y usos que puedes evaluar

  • Posible indemnización fija por admisión u otros eventos definidos.
  • Flexibilidad de uso del beneficio recibido, según las condiciones.
  • Complemento financiero para deducibles, transporte o compromisos familiares.

Ejemplo educativo

Una persona ingresa por una cirugía imprevista. Aunque su seguro médico cubra parte de la atención, puede enfrentar gastos de bolsillo o familiares; el plan hospitalario podría entregar un beneficio si se cumplen sus definiciones.

Diferencias y límites

No es un seguro médico integral ni funciona igual que el reembolso de una factura. Una estadía en observación no debe presentarse como una admisión a menos que el producto lo establezca.

Un pago fijo no equivale a cubrir toda la factura ni sustituye el seguro médico. Una observación, una visita a emergencias y una admisión pueden tratarse de manera distinta; cada beneficio depende de las definiciones y condiciones del plan.

Qué revisar antes de contratar

  • Monto de admisión y/o beneficio diario, si corresponde.
  • Diferencia contractual entre admisión y observación.
  • Máximos de días, número de eventos y períodos de espera.
  • Cobertura individual o familiar y disponibilidad estatal.

Preguntas para tu asesor

  • Qué diferencia hace la póliza entre admisión, estancia y observación?
  • Cuántas veces o días puede pagarse un beneficio y qué exclusiones aplican?

Preguntas frecuentes

Me paga todo lo que factura el hospital?
No necesariamente. El beneficio suele definirse por montos o eventos contractuales, no por el total de la factura.

Observación equivale a hospitalización?
No siempre. Se debe revisar la definición exacta de la póliza.

CONOCER MI PROTECCION HOSPITALARIA · 305-305-9248

Protector de Ingresos

Tu capacidad de generar ingresos merece protección.

Tus gastos continúan. Conoce cómo preparar un respaldo económico.

CONOCER ESTA PROTECCION : Protector de Ingresos

Qué es y para qué sirve

La protección de ingresos es una necesidad financiera: mantener recursos para compromisos como vivienda, alimentación y servicios cuando ocurre un evento que reduce la capacidad de trabajar. Diferentes contratos pueden atender esa necesidad de formas distintas, entre ellos ciertas pólizas por incapacidad.

Cómo funciona y para quién puede servir

No debe anunciarse como un producto único con beneficios universales. En los contratos que ofrecen indemnización por incapacidad, el pago suele depender de una definición contractual de discapacidad, un período de eliminación, la ocupación y una duración máxima.

La persona solicita el beneficio y debe cumplir la definición de incapacidad y las demás condiciones de la póliza. Puede ser útil para trabajadores que dependen de su ingreso para vivienda, alimentación y otras obligaciones.

Beneficios y usos que puedes evaluar

  • Revisar la diferencia entre ingresos habituales y gastos esenciales.
  • Identificar si existe un beneficio mensual, una indemnización fija o una modalidad diferente.
  • Evaluar periodos de espera y duración potencial del apoyo.

Ejemplo educativo

Si una persona depende de su salario para pagar la hipoteca, conviene estimar cuánto podría sostener esos pagos si una lesión le impidiera trabajar, sin asumir que una póliza reemplazará el 100 % de sus ingresos.

Diferencias y límites

«Protección de ingresos» describe la finalidad comercial; «incapacidad» describe una clase de cobertura con requisitos específicos. No deben venderse automáticamente como dos beneficios acumulables.

Proteger ingresos puede ser la finalidad de un seguro de incapacidad; las dos tarjetas de esta página no significan que debas contratar dos pólizas. El beneficio no garantiza reemplazar todo el salario y puede estar limitado por ocupación, ingresos, espera y duración.

Qué revisar antes de contratar

  • Producto exacto y evento que activa el pago.
  • Cantidad de beneficio, duración, periodo de espera y coordinación con otros ingresos.
  • Restricciones por ocupación y elegibilidad.

Preguntas para tu asesor

  • Qué pérdida de capacidad laboral activa el beneficio y cómo se determina el monto?
  • Cuándo comienza el pago, cuánto puede durar y cómo se coordina con otras coberturas?

Preguntas frecuentes

Reemplaza todo mi sueldo?
No necesariamente. El monto depende de los límites, la suma elegida y las condiciones de la póliza.

Es diferente a incapacidad?
Puede ser una forma de hablar de la misma necesidad o una combinación distinta; el contrato específico determina qué cubre.

CONOCER OPCIONES DE PROTECCION DE INGRESOS · 305-305-9248

Seguro de Incapacidad Laboral

Qué pasaría con tus obligaciones si temporalmente no pudieras trabajar?

Un respaldo sujeto a condiciones cuando una enfermedad o lesión impide trabajar.

CONOCER ESTA PROTECCION : Seguro de Incapacidad Laboral

Qué es y para qué sirve

El seguro de incapacidad puede proporcionar beneficios periódicos si el asegurado cumple la definición contractual de incapacidad a causa de una enfermedad o lesión cubierta. No todas las personas ni todas las ocupaciones tienen las mismas opciones de emisión.

Cómo funciona y para quién puede servir

Antes del pago, la aseguradora suele evaluar las condiciones del evento, el tipo de trabajo, la documentación requerida y el período de espera contractual. El beneficio puede tener una duración máxima y no necesariamente equivale al ingreso completo del asegurado.

La póliza establece cómo demostrar la incapacidad, cuándo comienza el beneficio y durante cuánto tiempo puede pagarse. Puede resultar pertinente para quienes dependen del trabajo y necesitan evaluar la continuidad de sus ingresos.

Beneficios y usos que puedes evaluar

  • Ayuda potencial para obligaciones corrientes durante una incapacidad cubierta.
  • Oportunidad de comparar duración de beneficio y tiempo de espera.
  • Revisión de compatibilidad con otros mecanismos de protección financiera.

Ejemplo educativo

Un trabajador no puede desempeñar sus funciones durante varias semanas después de un accidente. La posibilidad de recibir beneficios depende de la definición de incapacidad, los días de espera y el resto de condiciones del plan.

Diferencias y límites

El seguro de accidentes puede pagar por lesiones y tratamientos definidos incluso sin incapacidad laboral; la cobertura por incapacidad exige cumplir las condiciones relativas a la capacidad de trabajar.

Una póliza de incapacidad puede ser precisamente una forma de protección de ingresos; no son necesariamente productos separados. Las definiciones de incapacidad, los períodos de espera, el trabajo elegible, las condiciones preexistentes y las exclusiones varían.

Qué revisar antes de contratar

  • Incapacidad total o parcial según definición.
  • Tiempo de eliminación, duración y cuantía del pago.
  • Edad, empleo, ocupación y exclusiones.

Preguntas para tu asesor

  • Cómo define la póliza la incapacidad y qué ocupaciones o causas contempla?
  • Cuál es el período de espera y qué duración y límites tendría el beneficio?

Preguntas frecuentes

Si falto al trabajo un día, recibo un pago?
No necesariamente. Puede existir un período de eliminación y requisitos de incapacidad.

Cubre tanto enfermedad como accidente?
Depende del producto; algunas modalidades cubren ambos y otras tienen un alcance más estrecho.

EXPLORAR PROTECCION POR INCAPACIDAD · 305-305-9248

Planes Dentales y de Visión

Una buena sonrisa y el cuidado de tu visión forman parte de tu bienestar.

El cuidado preventivo y los tratamientos merecen una evaluación clara.

CONOCER ESTA PROTECCION : Planes Dentales y de Visión

Qué es y para qué sirve

El seguro dental puede ayudar con los costos de servicios odontológicos sujetos al plan. Según la cobertura, puede contemplar atención preventiva, procedimientos básicos y ciertos tratamientos mayores, a través de redes o reglas de reembolso.

Los seguros o beneficios de visión pueden contemplar exámenes de la vista, monturas, cristales o lentes de contacto conforme al contrato. También existen programas de descuentos en ópticas y proveedores que funcionan de una manera diferente.

Cómo funciona y para quién puede servir

Los diferentes productos dentales presentan condiciones distintas para limpiezas, exámenes, radiografías, empastes, extracciones y otros tratamientos. Es necesario verificar deducibles, copagos, porcentajes de pago, límites anuales y posibles períodos de espera antes de afirmar qué servicios están incluidos.

La disponibilidad depende de la red, frecuencia admitida, copagos, asignaciones monetarias y servicios cubiertos. En el Marketplace, la cobertura visual pediátrica está sujeta a reglas específicas, pero la cobertura visual para adultos no es un beneficio esencial universal.

Una póliza define servicios cubiertos, participación del asegurado y límites. Puede servir a personas y familias que desean planificar el cuidado dental o visual, verificando si ambos están incluidos o si alguno requiere una opción adicional.

Beneficios y usos que puedes evaluar

  • Comparar atención preventiva y necesidades habituales de la familia.
  • Revisar proveedores en red y costos estimados de procedimientos.
  • Distinguir cobertura aseguradora de programas de descuento dental.
  • Comparar alternativas para exámenes y corrección visual.
  • Verificar proveedores, monturas y lentes disponibles.
  • Evaluar frecuencia de uso, copagos y límites.

Ejemplo educativo

Una persona que necesita una limpieza periódica y podría requerir una corona puede verificar si ambas prestaciones tienen tratamiento diferente dentro del plan y cuánto desembolsaría.

Alguien que renueva sus gafas regularmente puede comparar la frecuencia del beneficio para examen y montura, y si hay aportes extra cuando elige productos superiores al límite del plan.

Diferencias y límites

Un seguro puede asumir parte de un costo cubierto conforme al contrato; un programa de descuento ofrece precios negociados y no paga reclamaciones como una póliza.

Una reducción de precio en la óptica no es lo mismo que un beneficio asegurado; hay que identificar si la opción ofrecida es un seguro o un programa de descuentos.

Un seguro dental o de visión no es lo mismo que una membresía de descuentos. Los costos pueden cambiar dentro y fuera de la red; las frecuencias, deducibles, máximos y períodos de espera dependen del plan. No se presume cobertura para todos los procedimientos.

Qué revisar antes de contratar

  • Lista de dentistas participantes y cobertura fuera de la red.
  • Deducible y máximo anual si aplica.
  • Porcentajes, limitaciones, exclusiones y esperas de servicios.
  • Frecuencia para exámenes y lentes.
  • Red de optometristas y ópticas.
  • Copagos, asignaciones, restricciones de artículos y períodos.

Preguntas para tu asesor

  • Mi dentista o proveedor de visión participa y qué pago por cada servicio?
  • Qué tratamientos tienen espera, máximo anual o cobertura limitada?

Preguntas frecuentes

Todos los seguros cubren implantes u ortodoncia?
No. Solo si el contrato y la categoría de servicio los incluyen.

Una limpieza siempre es gratuita?
No puede garantizarse sin revisar red, frecuencia y condiciones del plan.

Cubre cualquier montura que elija?
Los beneficios suelen tener límites y redes que deben revisarse.

La visión de adultos está incluida en todos los planes ACA?
No. Debe comprobarse en el plan concreto.

CONOCER PLANES DENTALES Y DE VISION · 305-305-9248

Planes Médicos de Descuento

Opciones para acceder a descuentos en determinados servicios de salud.

Precios preferenciales en servicios participantes, sin confundirlos con un seguro.

CONOCER ESTA PROTECCION : Planes Médicos de Descuento

Qué es y para qué sirve

Un programa de descuentos médicos es una membresía o modalidad que ofrece acceso a precios negociados con ciertos proveedores o comercios participantes. Puede abarcar consultas, laboratorios, odontología, visión, medicamentos u otros servicios según el programa, pero no constituye un contrato de seguro médico.

Cómo funciona y para quién puede servir

El afiliado paga la cuota que corresponda y generalmente abona al proveedor el precio reducido cuando utiliza un servicio. La disponibilidad de descuentos y profesionales depende de la red vigente, la ubicación y las reglas del programa. Los descuentos anunciados no garantizan el mismo porcentaje para todos los servicios.

El afiliado paga la cuota que corresponda y normalmente paga al proveedor el precio acordado por el servicio. Puede interesar a quien busca descuentos concretos y ha confirmado que sus proveedores participan y aceptan la tarifa.

Beneficios y usos que puedes evaluar

  • Explorar precios preferenciales para servicios identificados.
  • Consultar redes de profesionales y condiciones antes de afiliarse.
  • Comparar cuotas, cancelaciones y desembolsos reales.

Ejemplo educativo

Una familia que considera una membresía dental debe confirmar que su odontólogo participa, cuánto cobraría por el servicio requerido y si existe una cuota adicional.

Diferencias y límites

UN PROGRAMA DE DESCUENTOS NO ES UN SEGURO MÉDICO. No garantiza pago de reclamaciones ni sustituye una cobertura médica integral.

Un plan médico de descuento no es un seguro médico. No paga reclamaciones como una póliza, no garantiza que todos los proveedores participen y no sustituye cobertura integral. Los precios, servicios, cuotas y condiciones deben verificarse antes de afiliarse.

Qué revisar antes de contratar

  • Directorio de proveedores participantes verificado.
  • Cuota de inscripción, mensualidad, cancelación y reembolsos.
  • Precios aplicables y responsabilidad por el monto a pagar.

Preguntas para tu asesor

  • Mi médico, dentista o centro participa actualmente y cuál sería mi precio?
  • Qué cuota, restricciones y condiciones de cancelación tendría la membresía?

Preguntas frecuentes

El programa paga la factura del médico?
No funciona como seguro: usualmente brinda acceso a un precio reducido y la persona paga el servicio.

Es equivalente a Obamacare?
No. No reemplaza la cobertura del Marketplace ni sus beneficios y protecciones contractuales.

CONOCER PROGRAMAS DE DESCUENTO · 305-305-9248

Protección por Accidentes y Enfermedades

Una alternativa complementaria para imprevistos de salud.

Conoce las coberturas complementarias disponibles según el estado.

CONOCER ESTA PROTECCION : Protección por Accidentes y Enfermedades

Qué es y para qué sirve

Existen seguros complementarios que pueden reconocer beneficios por determinados accidentes o enfermedades cubiertos. Su alcance puede variar entre planes de accidente, combinaciones de accidente y enfermedad, subsidios por hospitalización u otros beneficios específicos.

Cómo funciona y para quién puede servir

La cobertura depende de la descripción contractual del evento, las reglas de emisión y la jurisdicción. No se debe asumir que un producto ofrecido en un estado está autorizado en otro; consulta las condiciones vigentes antes de contratar.

El contrato identifica por separado qué eventos de accidente y enfermedad pueden generar beneficios. Puede interesar a quien desea revisar ambas posibilidades y comparar su protección con otras pólizas que ya tenga.

Beneficios y usos que puedes evaluar

  • Comprender qué riesgos y eventos contempla realmente la póliza.
  • Analizar beneficios por atención, hospitalización o incapacidad solo si aparecen documentados.
  • Revisar alternativas elegibles de acuerdo con estado, ocupación y composición familiar.

Ejemplo educativo

Un trabajador consulta una póliza de accidentes y enfermedades. Antes de valorar beneficios, necesita identificar el estado en que se emitirá y revisar la versión vigente de las condiciones del producto.

Diferencias y límites

No equivale a una póliza médica integral; puede solaparse con otros beneficios de accidentes, hospitalización o incapacidad. Conviene revisar las combinaciones sin duplicar promesas.

Una póliza de accidentes no incluye necesariamente enfermedad: esta puede requerir una cobertura adicional cuando exista. La disponibilidad varía según producto y estado; aplican límites, exclusiones, esperas y reglas sobre condiciones preexistentes. No sustituye el seguro médico integral.

Qué revisar antes de contratar

  • Estado autorizado y versión vigente del producto.
  • Tabla de beneficios, exclusiones, preexistencias y períodos de espera.
  • Condiciones de elegibilidad y reclamación.

Preguntas para tu asesor

  • La opción disponible incluye enfermedad o requiere una cobertura adicional?
  • Cómo se compara con mi póliza de accidentes y qué esperas o exclusiones tiene?

Preguntas frecuentes

Puedo contratar la misma modalidad en cualquier estado?
No. El producto y sus condiciones pueden variar por jurisdicción.

La cobertura paga por cualquier enfermedad?
No. Solo las situaciones incluidas y definidas en el contrato.

CONSULTAR DISPONIBILIDAD EN MI ESTADO · 305-305-9248
Antes de elegir: las coberturas complementarias no sustituyen un seguro médico integral. Los planes médicos de descuento no son seguros médicos. La información es general y no constituye una cotización, una póliza ni una aprobación de cobertura.
CONOCE LIFEBOOK GROUP

Protección con propósito.

Nuestra Visión

Construir un ecosistema de protección inteligente que reúna orientación humana, educación y tecnología para acompañar a personas y familias.

Tecnología y Seguridad

Usamos herramientas digitales para facilitar la orientación. Por tu seguridad, no envíes contraseñas, números de Seguro Social ni información médica mediante el formulario público.

Testimonios de Clientes

Este espacio está reservado para compartir experiencias reales de clientes que autoricen su publicación.

Nuestro Equipo

Carlos Barona impulsa una atención personalizada basada en la transparencia, la responsabilidad y el servicio.

Nuestros Aliados Estratégicos

Las compañías y alianzas se presentarán cuando su identificación y uso estén confirmados y autorizados.

CONTACTA CON NOSOTROS

Una solución para cada etapa de tu vida.

No todas las familias tienen las mismas necesidades. Te ayudamos a conocer alternativas para combinar protección médica, económica y familiar, cuando los productos sean compatibles y estén disponibles.

Carlos Barona · LifeBook Group · Miami, Florida. La atención puede extenderse a otros estados de Estados Unidos según las licencias, los productos y la disponibilidad aplicables.

La disponibilidad, elegibilidad, beneficios, primas y condiciones dependen del estado, las licencias y nombramientos vigentes, el producto y el contrato. LifeBook Group es una empresa privada y este sitio no es un portal gubernamental.